סכמו את העמוד 9 נקודות עיקריות · דקה אחת
- מהו מס שבח (Capital Gains Tax) על נכסים בקפריסין?מס השבח (CGT) הוא 20% קבועים על הרווח נטו ממכירת נכס בקפריסין, לאחר התאמה לאינפלציה, ניכוי הוצאות מותרות וכל פטור שחל.
- מה השתנה למוכרים ב-2026?מ-1 בינואר 2026 הפטור על דירת המגורים הראשית עלה ל-€150,000, הפטור הכללי עלה ל-€30,000, ומס הבולים על חוזי מכירה בוטל.
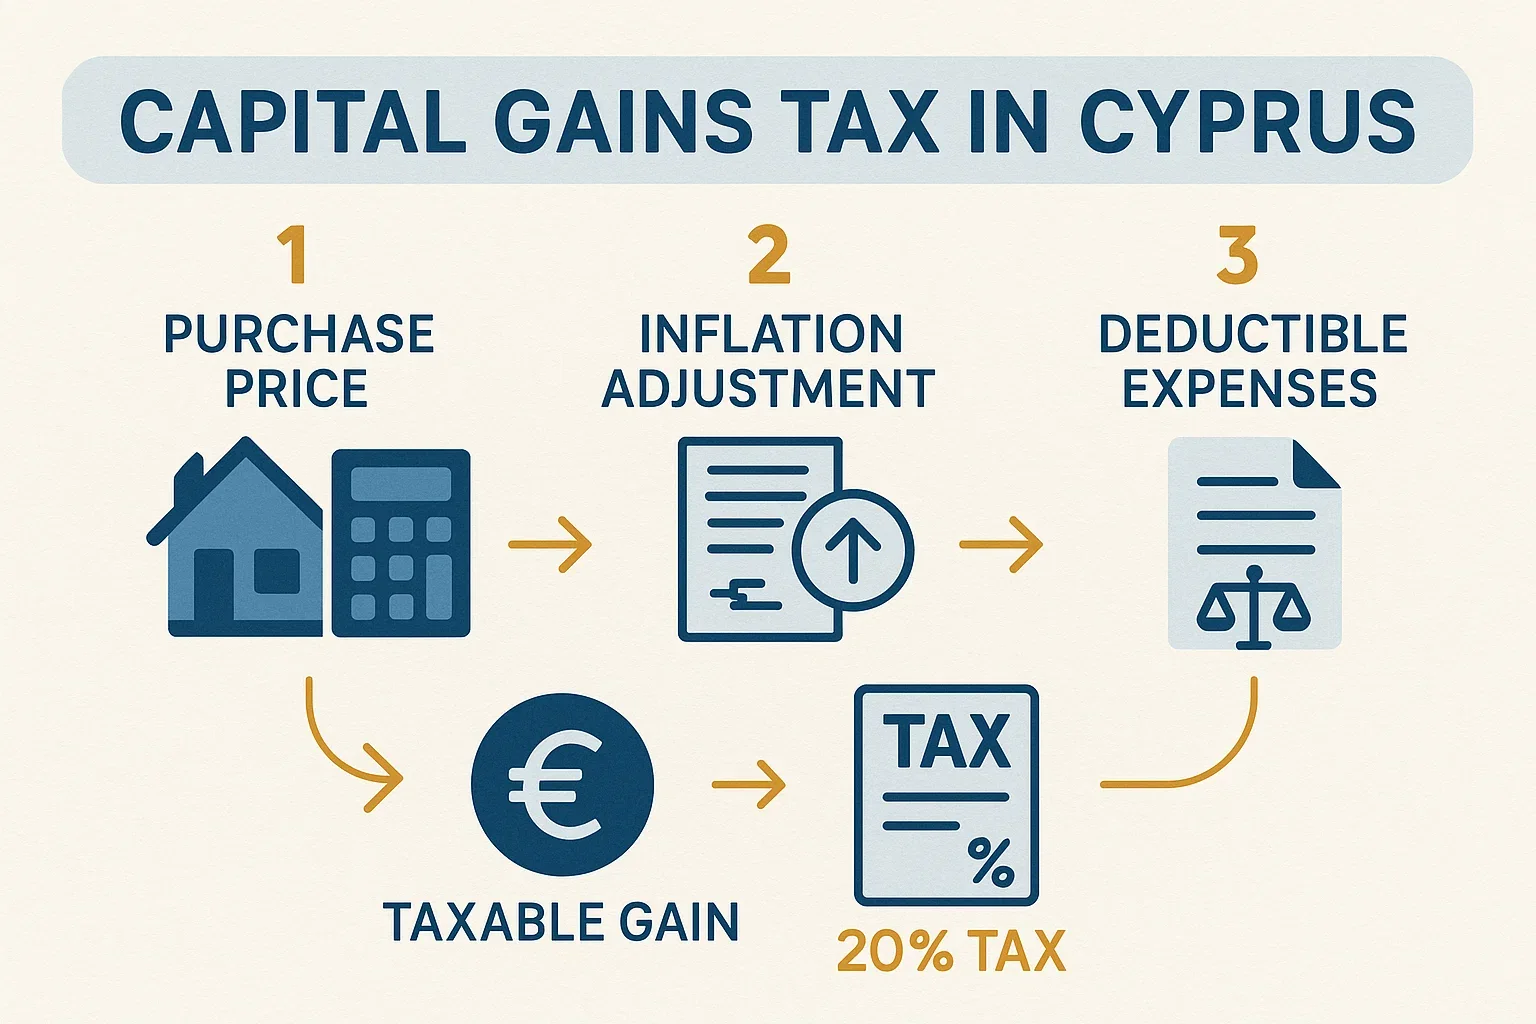
- איך מחשבים את הרווח החייב במס?קחו את מחיר המכירה בניכוי עלויות המכירה, הפחיתו את מחיר הרכישה הצמוד לאינפלציה, השבחות ואגרות הניתנות לניכוי, נכו את הפטור שלכם ושלמו 20% על היתרה.
- אילו עלויות אפשר לנכות?אגרות העברה, שכר טרחת עורך דין, ריבית על הלוואה שעומדת בתנאים, השבחות הוניות צמודות ועמלת מתווך ניתנים לניכוי, אבל תיקונים שוטפים לא, וזאת רק עם חשבוניות.
- אילו פטורים יכולים להפחית את מס רווחי ההון (CGT)?במכירת דירת מגורים ראשית מקבלים פטור של עד €150,000, במכירות אחרות €30,000 ובמכירת קרקע חקלאית €50,000, אבל כל הפטורים לאורך החיים חולקים תקרה אחת של €150,000.
- דוגמה מחושבת: מכירת בית נופש ומכירת בית מגורים ראשיעל דירת נופש עם רווח של €44,800 משלמים מס רווחי הון (CGT) של €2,960 לאחר פטור של €30,000, ואילו על אותו רווח בבית מגורים ראשי לא משלמים כלום.
- איך מדווחים ומשלמים מס רווחי הון (CGT)?אספו את המסמכים, ודאו שאתם מסודרים מול רשויות המס, ואז הגישו את הצהרת מס רווחי ההון ושלמו, בדרך כלל תוך כחודש ממועד המכירה.
- אילו עלויות נוספות משפיעות על מכירה?הקונים משלמים אגרות העברה ללשכת רישום המקרקעין (Land Registry) בשיעורים של 3%, 5% ו-8% לפי מדרגות, ובמרבית המכירות החוזרות האגרה מופחתת בחצי, ואילו מס הבולים בוטל החל מ-1 בינואר 2026.
- איך אפשר לשמור על חלק גדול יותר מהרווח?שמרו כל מסמך, שקלו להמתין עד שימלאו חמש שנים בבית שלכם כדי לנצל את הפטור של €150,000, ותכננו איזו מכירה תנצל אותו.
תשובה קצרה
מכירת נכס בקפריסין מחייבת במס רווחי הון (Capital Gains Tax, CGT) בשיעור קבוע של 20% על הרווח הנקי, לאחר התאמת עלות הרכישה לאינפלציה וניכוי ההוצאות המותרות. במכירות החל מ-1 בינואר 2026 עלו הפטורים לכל החיים ל-€150,000 עבור בית מגורים עיקרי, €50,000 עבור קרקע חקלאית שנמכרת על ידי חקלאי ו-€30,000 עבור כל מכירה אחרת, עם תקרה כוללת לכל החיים של €150,000. מס הבולים בוטל החל מ-2026, ורשות המסים (Tax Department) יכולה כעת לחסום העברת בעלות אם המוכר או הקונה אינם עומדים בדרישות המס.
- מס רווחי הון הוא בשיעור קבוע של 20% על הרווח הנקי ממכירת נכס בקפריסין, ומ-2026 הוא חל גם על מניות בחברות שלפחות 20% משווין נובע מנכסים בקפריסין (בעבר 50%).
- הפטורים לכל החיים מ-1 בינואר 2026: €150,000 לבית מגורים עיקרי, €50,000 לקרקע חקלאית (חקלאים), €30,000 לכל מכירה אחרת, עם תקרה כוללת של €150,000 (בעבר €85,430, €25,629 ו-€17,086).
- מחיר הרכישה והשיפורים צמודים לאינפלציה, וניתן לנכות הוצאות כגון דמי העברה, שכר טרחת עורך דין, ריבית על הלוואה ועמלת סוכן, בהצגת קבלות.
- מס בולים כבר אינו חל על חוזי מכירה שנחתמו מיום 1 בינואר 2026.
- מס רווחי הון (CGT) מדווח ומשולם בדרך כלל בתוך כחודש מהמכירה, ואי אפשר להשלים את ההעברה עד שרשות המסים (Tax Department) מסכימה לכך.
כשמוכרים נכס בקפריסין, המסים עלולים לאכול בשקט חלק מהרווח. כדאי להבין איך פועל מס שבח (Capital Gains Tax, CGT) ואילו צעדים חוקיים מפחיתים אותו, עוד לפני החתימה בלשכת רישום המקרקעין (Land Registry). המדריך מיועד לאקספטים שעוזבים את האי, לתושבי קבע ותיקים שמוכרים בית משפחתי ולמשקיעים מחו"ל, והוא משקף את הרפורמה במסים שנכנסה לתוקף ב-1 בינואר 2026.
מהו מס שבח על נכסים בקפריסין?
מס שבח (CGT) מוטל על הרווח, או התוספת בערך, שנוצר בעת העברת בעלות על נכס מקרקעין הנמצא בקפריסין. הוא חל כשמוכרים או מעבירים בדרך אחרת:
- בית או דירה
- קרקע או מגרשי בנייה
- מניות בחברות שבבעלותן נכסים בקפריסין. החל מ-2026 הדבר חל גם על החזקות עקיפות שבהן לפחות 20% משווי המניות נובע מנכסים בקפריסין (הרף היה בעבר 50%). מניות הנסחרות בבורסה אינן נכללות.
השיעור הוא 20% קבוע על הרווח נטו, והרפורמה לא שינתה אותו. הרווח אינו מחיר המכירה: הוא מה שנשאר לאחר הצמדה לאינפלציה, הוצאות מותרות בניכוי וכל פטור שמגיע לך.
מה השתנה למוכרים ב-2026?
| פריט | לפני 2026 | החל מ-1 בינואר 2026 |
|---|---|---|
| שיעור מס רווחי הון (CGT) | 20% | 20% (ללא שינוי) |
| פטור על דירת מגורים עיקרית | €85,430 | €150,000 |
| פטור על קרקע חקלאית (חקלאים) | €25,629 | €50,000 |
| פטור כללי (כל מכירה אחרת) | €17,086 | €30,000 |
| תקרה כוללת לכל החיים | €85,430 | €150,000 |
| החזקות עקיפות הנכללות במס | 50% מהשווי מנכס בקפריסין | 20% מהשווי מנכס בקפריסין |
| מס בולים על חוזה המכירה | עד €20,000 | בוטל |
| בדיקת עמידה בדרישות המס | אין כלל גורף | נציב המסים (Tax Commissioner) רשאי לסרב לתת הסכמה להעברת בעלות אם המוכר או הקונה אינם עומדים בדרישות המס (למעט מימוש משכנתאות) |
שימוש קודם בפטורים הישנים נחשב במסגרת המגבלות החדשות. לדוגמה, אם ניצלתם €17,086 במכירה בשנת 2019, יישארו כ-€12,914 מהפטור הכללי למכירה בשנת 2026.
איך מחושב הרווח החייב במס?
- מחיר המכירה: הסכום שבהסכם המכירה, בניכוי עלויות המכירה כגון עמלת מתווך.
- מחיר הרכישה: הסכום ששילמתם במקור. לגבי נכס שנרכש לפני 1980, משתמשים במקום זאת בשומה הכללית של לשכת רישום המקרקעין (Land Registry) מ-1 בינואר 1980.
- הצמדה למדד: מחיר הרכישה וכל שיפור הוני מותאמים לאינפלציה לפי מדד המחירים לצרכן (CPI) של קפריסין, מתאריך הרכישה (או השיפור) ועד תאריך המכירה.
- עלויות נוספות הניתנות לניכוי: אגרות העברה ושכר טרחת עורך דין ששולמו בעת הרכישה, וריבית על הלוואה ששימשה לרכישת הנכס או לשיפורו, בכפוף לתנאים.
- פטור: מנכים את הפטור לכל החיים שחל במקרה שלכם.
- מס: 20% מהסכום שנותר.
אישור חיפוש (Search Certificate) מהמחלקה לרישום מקרקעין ומדידות (Department of Lands and Surveys) מאשר את מחיר הרכישה הרשום, את היסטוריית הבעלות ואת האגרות ששולמו, ויכול לעזור אם המסמכים שברשותכם חלקיים.
אילו הוצאות ניתן לנכות?

| עלות | ניתן לנכות? | אסמכתאות נדרשות |
|---|---|---|
| אגרות העברה בלשכת רישום המקרקעין (Land Registry) ששולמו בעת הרכישה | כן | קבלה מלשכת רישום המקרקעין (Land Registry) |
| שכר טרחת עורך דין ברכישה ובמכירה | כן | חשבונית מעורך הדין |
| ריבית על משכנתה ששימשה לרכישה או לשיפור הנכס | כן, בכפוף לתנאים | דפי חשבון בנק |
| שיפורים הוניים (הרחבה, גג חדש, בריכה, מטבח חדש) | כן, עם הצמדה לאינפלציה | חשבוניות מקבלנים והוכחת תשלום |
| עמלת סוכן נדל"ן על המכירה | כן | חשבונית מסוכן רשום |
| תיקונים שוטפים, צבע, רהיטים | לא | – |
ללא חשבוניות או קבלות רשמיות, מחלקת המסים (Tax Department) תסרב בדרך כלל להכיר בניכוי.
אילו פטורים יכולים להפחית את מס רווחי ההון (CGT)?
- מקום מגורים עיקרי, עד €150,000: עבור בית שגרתם בו כמקום מגורים עיקרי, בדרך כלל לפחות חמש שנים לפני המכירה, יחד עם החלקה שסביבו במסגרת המגבלה החוקית. חשבונות שירותים, דפי חשבון בנק ורישומי הרשות המקומית עוזרים להוכיח מגורים בנכס.
- פטור כללי, €30,000: עבור כל מימוש אחר של נכס, כולל בתי נופש ונכסים שנרכשו להשכרה.
- קרקע חקלאית, €50,000: עבור קרקע חקלאית שנמכרה על ידי חקלאי העומד בתנאים.
- העברות במשפחה: מתנות בין בני זוג, לילדים ולקרובים עד דרגת קרבה שלישית פטורות, וכך גם מתנות מסוימות לחברות משפחתיות, לארגוני צדקה ולמפלגות פוליטיות.
- חילופי נכסים: החלפת נכס אחד בנכס אחר פטורה, ומשנת 2026 הפטור חל גם על חילופים שבהם חלק מהתמורה הוא נכס.
- רכישות 2015–2016: קרקע שנרכשה במחיר שוק ממוכר שאינו קשור לקונה, בין 16 ביולי 2015 ל-31 בדצמבר 2016, פטורה ממס רווחי הון (CGT) במכירה מאוחרת יותר. מתנות, חילופי נכסים ומימוש משכנתה אינם מזכים בפטור.
כל הפטורים לאורך החיים חולקים תקרה אחת של €150,000, ולכן אי אפשר לתבוע €150,000 ועוד €30,000.
דוגמה מחושבת: מכירת בית נופש ומכירת בית מגורים עיקרי
הנתונים להמחשה בלבד. בפועל, ההצמדה מחושבת לפי ערכי מדד המחירים לצרכן (CPI) הרשמיים לתאריכים שלכם.
דירת נופש, נרכשה ב-2014, נמכרה ב-2026
| שלב | סכום |
|---|---|
| מחיר המכירה | €320,000 |
| בניכוי עמלת המתווך | −€10,000 |
| מחיר הרכישה 200,000 € בהצמדה (בהנחה שה-CPI עלה ב-18%) | −€236,000 |
| שדרוג מטבח ושירותים ב-2016, 20,000 € בהצמדה (בהנחה של 16%) | −€23,200 |
| דמי העברה ושכר טרחת עורך דין ברכישה | −€6,000 |
| הרווח | €44,800 |
| פטור כללי נמוך יותר (לא נעשה בו שימוש קודם) | −€30,000 |
| רווח חייב במס | €14,800 |
| מס רווחי הון (CGT) בשיעור 20% | €2,960 |
לפני 2026 הפטור עמד על €17,086, ולכן אותה מכירה הייתה עולה בכ-€5,543 במס רווחי הון.
בית מגורים עיקרי, מתגוררים בו מאז 2015, נמכר ב-2026
אם אותו רווח נוצר בדירת המגורים העיקרית שלכם, הפטור בסך €150,000 יכסה אותו במלואו, ומס רווחי הון יהיה אפס. עדיין תצטרכו להגיש את ההצהרה.
איך מצהירים ומשלמים מס רווחי הון?
- אספו את התיק מבעוד מועד: שטר הבעלות (title deed), חוזה המכירה המקורי, קבלות על אגרות העברה, חשבוניות על שיפורים, דפי הלוואה והסכם המכירה החדש.
- בדקו את מצבכם מול רשות המסים: ודאו שהדוחות והתשלומים שלכם מעודכנים. מאז 2026 נציב המסים (Tax Commissioner) רשאי לסרב לתת הסכמה להעברה אם המוכר או הקונה אינם עומדים בחובות המס.
- חשבו את הרווח יחד עם עורך הדין או רואה החשבון, כולל הצמדה למדד וכל פטור שחל.
- הגישו את הצהרת מס רווחי הון למחלקת המסים (Tax Department) ושלמו את המס. בדרך כלל יש לעשות זאת בתוך כחודש ממועד המכירה, ועל הגשה באיחור חלים קנסות וריבית.
- השלימו את ההעברה בלשכת רישום המקרקעין המחוזית (District Land Registry) לאחר שמחלקת המסים אישרה את המכירה. הקונה משלם את אגרות ההעברה.
אילו עלויות נוספות משפיעות על מכירה?
- אגרות העברה: משולמות על ידי הקונה לרשם המקרקעין (Land Registry): 3% עד €85,000, 5% מ-€85,001 עד €170,000 ו-8% מעל לכך. האגרות מופחתות בחצי כאשר המכירה אינה חייבת במע"מ, וזה המצב ברוב המכירות החוזרות, ואינן נגבות כלל כאשר חל מע"מ.
- מס בולים: בוטל החל ב-1 בינואר 2026. חוזים שלפחות אחד הצדדים חתם עליהם לפני מועד זה יוסיפו להיות כפופים לכללים הישנים.
- מע"מ: חל בדרך כלל רק על בנייה חדשה או על נכס שנמכר לפני שחלפו 18 חודשי שימוש (כלל שמוחמר החל ב-1 בספטמבר 2026). ראו את המדריך שלנו על מע"מ של 5% לקונים.
- שחרור משכנתה: אם רשום על הנכס שעבוד של הבנק, יש לשחרר אותו במועד השלמת העסקה.
איך אפשר לשמור על חלק גדול יותר מהרווח?

- שמרו כל מסמך הקשור לרכישה, לשיפורים ולמכירה.
- תזמנו את המכירה: אם אתם קרובים לחמש שנות מגורים בבית, המתנה עשויה לפתוח את הפטור של €150,000.
- בחרו איזו מכירה תנצל את הפטור: כל הפטורים חולקים תקרה אחת לכל החיים, ולכן כדאי לתכנן קדימה אם יש לכם יותר מנכס אחד.
- שקלו העברות למשפחה לפני מכירה רק בליווי ייעוץ: מתנה פטורה ממס, אך המקבל יורש את בסיס העלות שלכם.
- כדאי להיוועץ באיש מקצוע אם הנכס התקבל בירושה, הוא בבעלות משותפת, מוחזק דרך חברה, או אם אתם תושבי מס ביותר ממדינה אחת.
מדריכים קשורים
שאלות נפוצות
מהו שיעור מס רווחי ההון על נכס בקפריסין ב-2026?
השיעור עדיין קבוע ועומד על 20% מהרווח החייב במס. הרפורמה של 2026 לא שינתה את השיעור, אך כמעט הכפילה את הפטורים לכל החיים.
האם אני משלם מס רווחי הון בקפריסין אם אני לא גר שם?
כן. מס רווחי הון (CGT) חל על נכס שנמצא בקפריסין, ללא קשר למקום מגוריו של המוכר. תושבי חוץ יכולים להשתמש בפטור הכללי בסך €30,000, אך הפטור על דירת המגורים הראשית מחייב שהנכס היה ביתכם.
השתמשתי בחלק מהפטור שלי לפני 2026. האם אוכל עדיין ליהנות מהתקרות הגבוהות יותר?
באופן כללי כן. סכומים שנוצלו לפני 2026 נספרים במסגרת התקרות החדשות, ולכן אפשר לנצל את ההפרש עד לסכומים המעודכנים. בקשו מרשות המסים (Tax Department) או מהיועץ שלכם לאשר כמה כבר ניצלתם.
האם אפשר להעביר נכס לילד שלי בקפריסין בלי לשלם מס?
מתנות לילדים, לבן או בת זוג או לקרובים עד דרגה שלישית פטורות ממס רווחי הון (CGT), ואגרות רישום במרשם המקרקעין (Land Registry) על מתנה מהורה לילד הן אפס. חלים תנאים, ולכן כדאי להתייעץ עם עורך הדין שלכם.
האם עדיין יש מס בולים בעת מכירת נכס בקפריסין?
לא. מס הבולים בוטל החל מ-1 בינואר 2026. חוזים שנחתמו על ידי צד אחד לפחות לפני תאריך זה עדיין כפופים לכללים הישנים.
מה אם איני מוצא את הקבלות על השיפוץ?
עבודות שלא תועדו בדרך כלל אינן ניתנות לניכוי. בקשו מהקבלנים עותקים של חשבוניות או אישורים מהבנק המראים שבוצע תשלום, לפני שאתם מגישים את הדוח.
קישורים שימושיים
מקורות (4)
- PwC Worldwide Tax Summaries – קפריסין, יחידים, מסים אחרים (מס רווחי הון (CGT) ואגרות העברה)
- PwC Worldwide Tax Summaries – קפריסין, חברות, מסים אחרים (ביטול מס בולים)
- Andersen קפריסין – הרפורמה במס בקפריסין: עדכון מקיף שייכנס לתוקף ב-1 בינואר 2026
- מחלקת המקרקעין והמדידות – הפורטל המקוון (Department of Lands and Surveys)